04/11/2026
Il costo del capitale si scontra con l'innovazione
Simoncelli (Invesco): Il de-leveraging spinge il mercato verso il Quality, l'AI accende inflazione e la Fed valuta una pausa
De-leveraging continua a caratterizzare i mercati finanziari, spinto da un costo del capitale più elevato. La revisione dei piani di innovazione tecnologica genera ampie oscillazioni nel posizionamento di asset, ma la previsione di crescita dei profitti aziendali resta intatta.
"La netta rotazione fattoriale che ha preso piede sottolinea la complessità del passaggio in cui si trovano i mercati, il dover prezzare un ritmo di cambiamento e innovazione tecnologica senza precedenti che si scontra per la prima volta con limiti finanziari imposti da un costo del capitale più restrittivo. Il fulcro di questa correzione risiede infatti nella relazione tra credito e mercati azionari", afferma Luca Simoncelli, Investment Strategist di Invesco.
L'allargamento degli spread HighYield e dei CDS di imprese con modelli di business deboli ha innescato un contagio lungo la filiera AI. Il risultato è stato un forte riposizionamento: la leva netta dei fondi long/short è scesa ai minimi degli ultimi cinque anni, il fattore Momentum è diminuito e i flussi in uscita da panieri tematici ad alta beta hanno raggiunto livelli record.
Nonostante questi segnali, il mercato mostra una rotazione tattica verso il fattore Quality anziché un vero bear-market. "Gli investitori stanno punendo aziende con elevata leva finanziaria e con flussi di cassa negativi e premiando le aziende con maggiore qualità dei bilanci: le mega-cap si confermano porti sicuri di questa fase del ciclo", prosegue Simoncelli.
I dati macroeconomici recenti sostengono la crescita: le stime di PIL USA per il terzo trimestre superano il 3,5% e le aspettative sugli utili rimangono robuste. Tuttavia, la convinzione che la tecnologia agisca come forza disinflazionistica si indebolisce. L'aumento della spesa per hardware e i rincari a doppia cifra dei componenti elettronici indicano che l'infrastruttura AI sta trasmettendo inflazione.
La FED riconosce l'entità del ciclo di investimenti, ma sembra orientata a una pausa a ottobre, con un possibile rialzo finale a dicembre.
Nel contesto europeo, l'PMI composito flash dell'Area euro è sceso a 51,9 a ottobre, ma rimane sopra la soglia di 50, segnale di espansione superiore al potenziale. Le economie della zona hanno assorbito gli shock dei prezzi energetici e delle condizioni finanziarie più restrittive. "Al momento l'equilibrio di crescita porta ossigeno alla Zona Euro, ma il quadro politico francese rimane complesso. Per stabilizzare il deficit saranno necessarie decisioni difficili, in vista delle elezioni è improbabile che vengano compiuti progressi significativi", continua Simoncelli.
Il mercato sta valutando anche il rischio di un ulteriore deterioramento delle finanze pubbliche dopo le elezioni francesi, con gli spread OAT che riflettono dubbi sulla capacità di consolidamento fiscale del futuro governo. La BCE dovrebbe mantenere i tassi invariati nella prossima riunione, mantenendo una politica guidata dai dati.
Infine, la possibilità di un riaccendersi delle ostilità in Iran rappresenta un freno al sentiment a breve termine. "Il mercato sta interpretando il recente calo dei rendimenti su Treasury e Bund come un segnale di cautela sulla crescita economica, favorendo i settori difensivi. Tuttavia, una discesa dei rendimenti legata ad un minore prezzo del petrolio potrebbe tornare a essere letta positivamente dall'azionario, sostenendo una leadership di mercato maggiormente ciclica ed in favore del fattore Value", conclude Simoncelli.
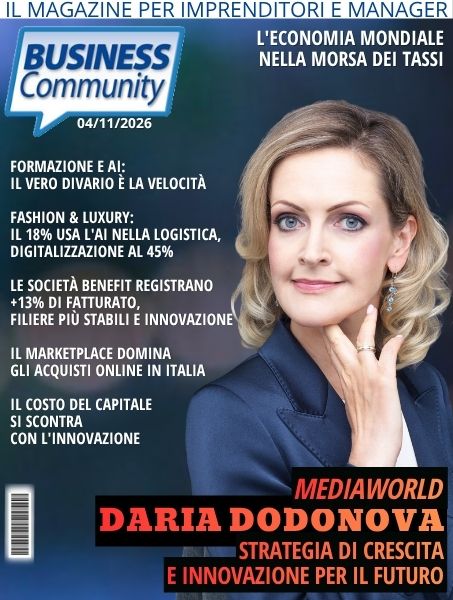
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie