04/11/2026
Investimenti immobiliari commerciali 2026: +28% e spinta al value-add
Radice Fossati (JLL Italia): il mercato ha raccolto 10,8 miliardi di euro, con retail al 30% e forte interesse per data center
JLL Italia ha rilevato che nei primi nove mesi del 2026 gli investimenti complessivi nel settore immobiliare commerciale italiano hanno raggiunto 10,8 miliardi di euro, segnando un aumento del 28% rispetto allo stesso periodo del 2025. Il terzo trimestre ha contribuito con 3 miliardi di euro, in crescita del 13% rispetto al Q3 2025.
Il comparto Retail guida la classifica con 3 miliardi di euro, quasi il 30% del totale, seguito da Industrial & Logistics con 2 miliardi (19%) e da Office con 1,7 miliardi (15%). In quest'ultimo segmento, le operazioni di riconversione verso usi alternativi rappresentano circa il 25% degli investimenti. Il settore Hospitality ha totalizzato 1,3 miliardi di investimenti diretti; a questi si aggiungono 650 milioni di euro provenienti da riconversioni, portando il valore complessivo a quasi 2 miliardi.
Nel primo semestre, la composizione degli investitori si è ulteriormente diversificata. I capitali internazionali hanno coperto più del 75% dei volumi, superando la media del 60% registrata nel 2025 e avvicinandosi alla quota del 2021. L'area MENA ha mostrato un peso crescente. Gli investitori privati e i family office hanno generato circa il 20% dei volumi e il 12% delle operazioni, concentrandosi soprattutto su Office e Retail. Segmenti emergenti come PBSA (residenze per studenti) e Data Center hanno attirato 850milioni di euro, mentre Living & Healthcare ha totalizzato 1,1 miliardi.
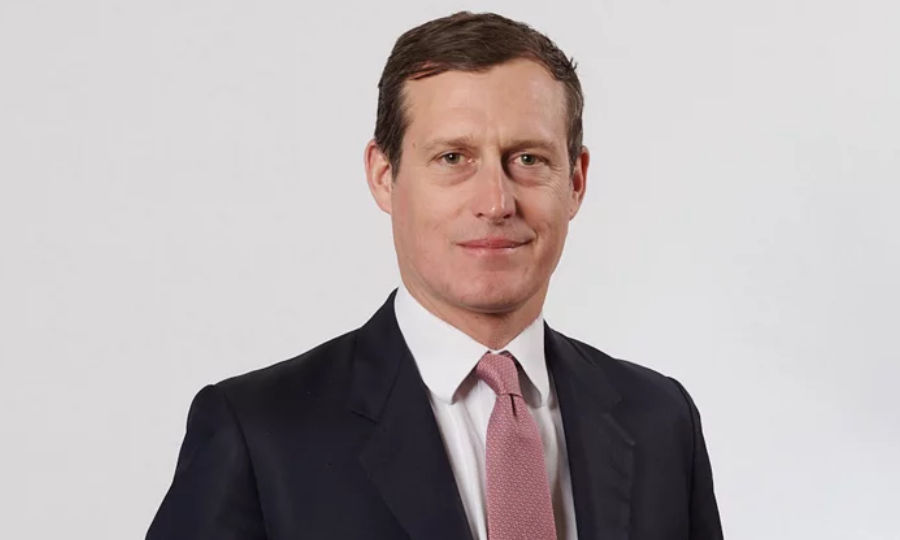
"La significativa crescita dei volumi nei primi nove mesi del 2026 conferma la forte attrattività del mercato italiano nel panorama internazionale e la sua capacità di attrarre capitali sempre più diversificati", commenta Alberico Radice Fossati, CEO di JLL Italia. "Accanto ai comparti tradizionali, l'attenzione alle operazioni di riconversione e l'interesse verso segmenti in espansione come lo student housing e i data center riflettono un mercato maturo e in evoluzione. In questo scenario, la qualità dei progetti e la capacità di anticipare i trend di sviluppo si confermano i veri fattori determinanti per generare valore nel lungo termine".
Retail - leadership e crescita Out-of-Town
Il Retail ha registrato 3 miliardi di euro di investimenti, pari al 27% del totale, con un incremento annuo del 27%. I primi due trimestri hanno superato il miliardo di euro ciascuno; nel Q3 sono stati impiegati 500 milioni, prevalentemente in Out-of-Town. Gli High Street rimangono appetibili per investitori istituzionali, privati e family office, con le operazioni più rilevanti a Milano e Roma. I retail park continuano a mostrare alta liquidità grazie alla domanda di format di convenienza. I rendimenti netti prime restano al 4% per gli High Street, 6,5% per i centri commerciali, 7% per i retail park e 6,25% per i supermercati stand-alone.
Hospitality - riconversioni e portafogli
Nel periodo analizzato, il settore Hotels & Hospitality ha accumulato 1,3 miliardi di euro di investimenti diretti, a cui si aggiungono 650 milioni da riconversioni di uffici e residenze, per un totale vicino ai 2 miliardi. Le transazioni si sono concentrate su portafogli, con tre operazioni principali che rappresentano circa il 36% dei volumi. Milano e Roma guidano gli investimenti, soprattutto per hotel quattro e cinque stelle in centri storici; il Lago di Como ha registrato due importanti acquisizioni. Le strategie includono operazioni sale & leaseback e acquisti diretti da investitori istituzionali attivi nella gestione.
Office - riqualificazione e polarizzazione
Il segmento Office ha totalizzato 1,7 miliardi di euro, con un'enfasi crescente sul value-add. Il 25% dei capitali è stato destinato a riconversioni verso hospitality, residenziale e PBSA, mentre le operazioni owner-occupier hanno rappresentato il 27%. Milano CBD rimane il principale mercato, con rendimenti prime al 4%. A Roma l'attività è più selettiva, con rendimenti al 4,5%. Le aree regionali offrono rendimenti potenzialmente più alti, ma con liquidità ridotta; la differenziazione tra asset moderni e obsoleti si accentua, con riconversioni verso student housing, hospitality e residenziale.
Industrial & Logistics - crescita sostenuta
Il comparto Industrial & Logistics ha registrato 2 miliardi di euro di investimenti, pari al 19% del totale e in crescita del 60% rispetto al 2025. Il Q3 ha contribuito con 800milioni, grazie a due operazioni su portafogli logistici che hanno rappresentato circa il 30% dei volumi trimestrali. Le acquisizioni di immobili singoli hanno visto una quota owner-occupier del 18%. I rendimenti netti prime rimangono stabili, confermando la solidità del settore.
Living & Residential - PBSA e sviluppo
Nel periodo esaminato, il comparto Living & Residential ha generato 770 milioni di euro di investimenti diretti, a cui si aggiungono 500 milioni da conversioni e sviluppi. Il PBSA ha guidato le attività nel Q2 con acquisizioni di terreni, riconversioni e forward purchase. Nel Q3 è prevalso il segmento Build-to-Sell (BTS), con investimenti focalizzati su terreni e nuovi progetti residenziali, incluso un'importante vendita di progetti a Milano. I rendimenti prime restano al 4,5% per il Multifamily e al 5% per il PBSA.
Healthcare - concentrazione su RSA
Il settore Healthcare ha registrato 300 milioni di euro di investimenti, concentrati quasi interamente nel primo trimestre. L'80% dei volumi proviene da una singola operazione di M&A su un portafoglio di RSA. I rendimenti prime si mantengono intorno al 5,75%.
Data Center, Alternative e Land - interesse digitale
Il macrosettore Alternative ha totalizzato 1,7 miliardi di euro di investimenti. I Data Center hanno raccolto 850 milioni, evidenziando l'importanza crescente delle infrastrutture digitali. Tra le operazioni più rilevanti, l'acquisizione di terreni strategici nell'hinterland milanese da parte di operatori internazionali sottolinea l'interesse per lo sviluppo di nuove strutture tecnologiche.
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie