30/09/2026
Gregorio De Felice (Intesa Sanpaolo): risparmio e prudenza nelle scelte finanziarie degli italiani nel 2026
Il rapporto con il denaro evolve tra digitalizzazione, avversione al rischio e investimento immobiliare
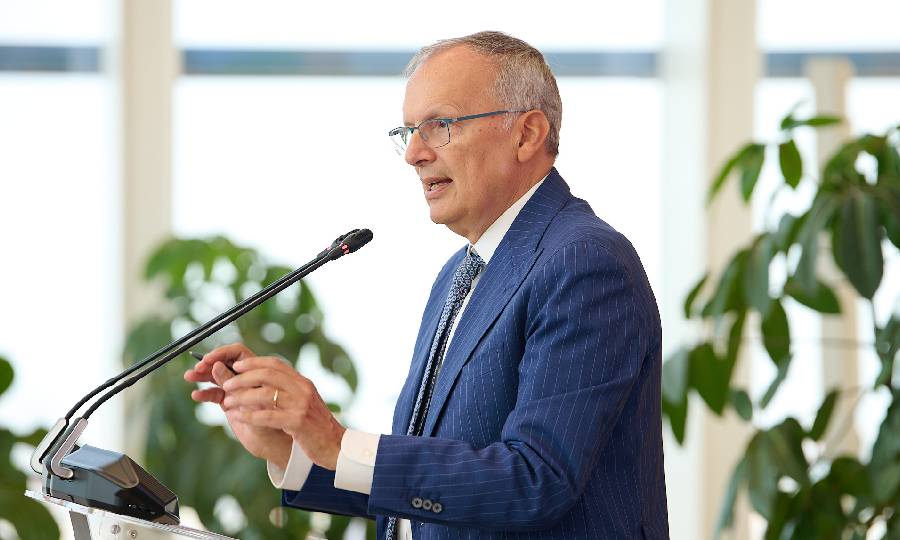
L'attitudine degli italiani verso il denaro sta attraversando una trasformazione profonda, mossa da dinamiche contrastanti tra prudenza tradizionale e spinte verso la digitalizzazione. In un quadro economico globale ancora segnato dall'incertezza e dall'impatto dell'inflazione, i dati emersi dalla nuova Indagine sul Risparmio e sulle scelte finanziarie degli italiani 2026, curata da Intesa Sanpaolo e dal Centro Einaudi, tracciano il ritratto di una popolazione attenta, altamente avversa al rischio e fortemente legata alle proprie garanzie patrimoniali. Attraverso un'analisi dei comportamenti d'acquisto, della gestione della liquidità e delle nuove abitudini tecnologiche, emerge la fotografia di un Paese che difende il proprio benessere con disciplina, guardando all'innovazione con interesse ma senza rinunciare al fattore umano. Abbiamo incontrato Gregorio De Felice, Chief Economist di Intesa Sanpaolo per entrare nei dettagli dell'indagine.
Qual è la percentuale di italiani che riesce a mettere da parte i propri guadagni?
Attualmente, il 56 per cento degli italiani dichiara di riuscire a risparmiare, mettendo da parte in media l'11,9 per cento del proprio reddito disponibile. Questa percentuale segna una lievissima flessione rispetto al 58 per cento registrato nel 2025, mantenendo comunque un livello di accantonamento stabile. Tra le categorie che riescono a risparmiare di più spiccano i laureati, con una quota del 14,9 per cento del reddito, e i lavoratori indipendenti, che sfiorano il 20 per cento. Il valore attribuito all'atto di risparmiare è altissimo: il 28 per cento del campione lo ritiene indispensabile, un dato ai massimi della serie storica. Per quanto riguarda le motivazioni guidanti, la precauzione e la prevenzione dominano ampiamente con il 40 per cento delle preferenze, seguite dalla necessità di coprire la pensione (19 per cento), l'acquisto o gestione della casa (19 per cento) e il sostegno ai figli (11 per cento), mentre cresce al 6 per cento la quota destinata direttamente agli investimenti. Nel contesto globale, pur non essendo più la "formica del mondo" come in passato a causa della riduzione della propensione al risparmio, l'Italia mantiene comunque una quota in percentuale del PIL tra le più elevate.
Come affrontano il rischio finanziario i risparmiatori e in particolare i giovani?
L'avversione al rischio ha raggiunto nel 2026 il livello record di 33,6, in netto aumento rispetto al 20,5 del 2025 e all'8,1 del 2017. A guidare questa chiusura sono paradossalmente i giovani di età compresa tra i 18 e i 24 anni, il cui indice di avversione schizza al valore record di 84,0, manifestando ben 84 contrari a correre rischi per ogni solo favorevole. Questo fenomeno viene definito la generazione degli "scarring" multipli, ossia giovani segnati dal sovrapporsi di traumi come la pandemia, l'inflazione e le crisi geopolitiche. Anche le donne mostrano un'avversione al rischio superiore rispetto agli uomini (41,9 contro 27,6), mentre i picchi assoluti si riscontrano tra i disoccupati (113,9) e le persone con un minore livello di istruzione (111,4). Questa prudenza diffusa si scontra con una fragile alfabetizzazione finanziaria: quasi il 72 per cento di chi investe possiede un portafoglio poco o per nulla diversificato, e solo il 36 per cento degli intervistati sa che un fondo azionario è meno rischioso di un singolo titolo. La valutazione del rischio rappresenta la difficoltà maggiore nel processo d'investimento per il 50,3 per cento degli italiani.
In che modo l'inflazione e l'incertezza hanno riorientato la gestione della liquidità?
L'esperienza dell'inflazione recente ha insegnato ai risparmiatori che mantenere il denaro inerte sui conti porta a un'inevitabile perdita di potere d'acquisto. Per la prima volta, la scelta di tutelare il capitale a ogni costo scende sotto la maggioranza assoluta, attestandosi al 48,8 per cento contro il 62,2 per cento del 2019, mentre sale al 18,7 per cento l'orientamento verso strumenti liquidi o remunerati. Di conseguenza, la ricchezza finanziaria tenuta sui conti correnti, che nel 2023 rappresentava il 68 per cento del totale, rientra nel 2026 verso il 50 per cento. Si assiste così a una ridislocazione dei capitali verso obbligazioni e prodotti finanziari remunerati. Il possesso di obbligazioni riguarda il 23,5 per cento degli intervistati, con un peso medio del 26,6 per cento nei portafogli. Inoltre, tra il 25 e il 30 per cento degli italiani detiene strumenti di risparmio gestito, che registrano il livello di soddisfazione più elevato tra tutte le asset class con un ratio pari a 12,5. Le azioni, pur offrendo il ratio di soddisfazione più alto (8,5), sono detenute solo dal 7,8 per cento del campione a causa del timore di perdere il capitale (78,5 per cento) e della mancanza di esperienza (60,9 per cento).
Che peso conserva l'immobiliare nella ricchezza delle famiglie italiane?
La casa si conferma il perno fondamentale del patrimonio familiare, rappresentando circa due terzi della ricchezza complessiva, con un valore stimato medio di circa 320.000 euro e con il 79 per cento degli italiani che vive in un'abitazione di proprietà. Il mercato immobiliare mostra una forte tenuta, con circa 767.000 compravendite registrate nel 2025, toccando il 97,5 per cento dei livelli antecedenti la crisi del 2008. Tuttavia, si nota una progressiva evoluzione culturale: sebbene il 66 per cento degli intervistati ritenga ancora l'immobile un investimento sicuro, la cifra è in calo rispetto al 72,6 per cento del 2024 e al 67,5 per cento del 2025. La casa viene percepita sempre più come un bene "duale", ovvero un patrimonio ereditario ma anche un polmone di protezione lungo il ciclo di vita. Infatti, il 23,5 per cento apprezza la possibilità di impiegare l'immobile per integrare il reddito nella terza età, anche se solo il 5 per cento si dice disposto a cederne la nuda proprietà. Ipotizzando la conversione del patrimonio immobiliare medio in una rendita vitalizia a 65 anni, questa garantirebbe circa 12.140 euro all'anno, con un tasso di sostituzione pari a quasi il 29 per cento del reddito da lavoro mediano.
Come si sta trasformando la relazione con le banche e la tecnologia digitale?
Il rapporto tra i risparmiatori e le innovazioni tecnologiche si presenta fortemente polarizzato. Se da un lato il 27,9 per cento degli intervistati utilizza internet in modo del tutto integrato nelle proprie attività finanziarie, dall'altro il 28,2 per cento dichiara di non utilizzarlo affatto. Nella gestione concreta delle operazioni bancarie quotidiane, la filiale fisica conserva un ruolo primario: il 58,1 per cento opera prevalentemente allo sportello, il 26,5 per cento sceglie un modello di tipo misto e solo il 12,8 per cento si affida esclusivamente alle app mobili. La principale barriera al digitale rimane la mancanza di fiducia e il timore legato alla sicurezza: il 76,5 per cento cita il rischio di truffe online e la violazione dei dati come preoccupazione dominante, forte anche del fatto che un quarto del campione ha vissuto esperienze dirette o indirette di frodi informatiche. Le funzionalità tecnologiche più apprezzate sono quelle che garantiscono il controllo delle spese (52 per cento) e le analisi predittive via intelligenza artificiale (36 per cento), mentre si registra una netta repulsione verso la delega automatica, come l'uso di assistenti vocali (respinti da oltre il 60 per cento) o sistemi di decisione automatizzati (avversati dall'87 per cento). La banca tradizionale resta quindi il canale centrale per il 92 per cento degli italiani che vi accreditano lo stipendio e per l'82 per cento che addebita le utenze domestiche.
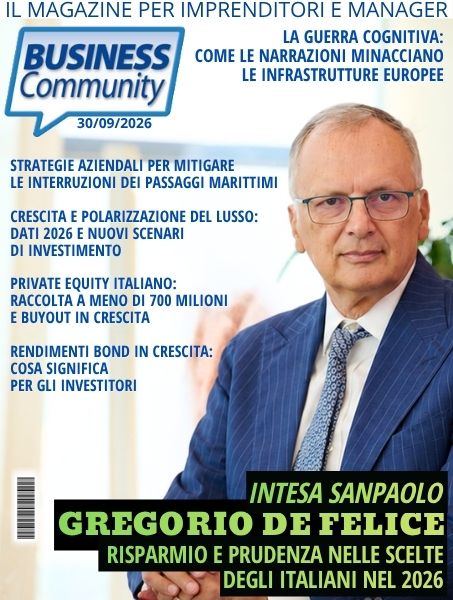
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie