30/09/2026
Crescita e polarizzazione del lusso: dati 2026 e nuovi scenari di investimento
Milantoni (Deloitte): il mercato del fashion & luxury registra +0,6% di fatturato nel primo semestre, segnando stabilizzazione e nuove opportunità per gli investitori
Il primo semestre del 2026 segna una svolta per il segmento del lusso, con un incremento complessivo dei ricavi pari allo +0,6% dopo il calo del -12,4% nel medesimo periodo del 2025. Il rialzo è uniforme sia nei personal luxury goods (+0,9%) sia nei comparti esperienziali - furniture & houseware, luxury hotels, private jets, ristoranti, auto di lusso e yacht (+0,4%). La fine della fase di contrazione apre a una fase di stabilizzazione del mercato.
Il report "Global Fashion & Luxury Private Equity and Investors Survey 2026" di Deloitte, basato su oltre 50 fondi di Private Equity e 119 aziende con fatturato aggregato di 941miliardi di dollari nel 2025, evidenzia una forte polarizzazione: i settori esperienziali recuperano slancio, mentre i personal luxury goods affrontano pressioni di domanda e prezzi.
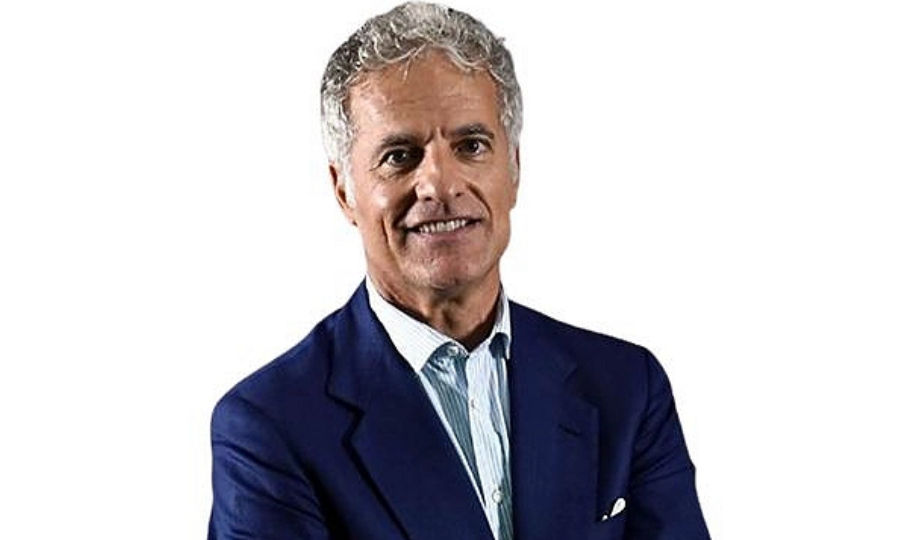
"Il settore del fashion & luxury - sottolinea Elio Milantoni, Senior Partner M&A di Deloitte Advisory - si dimostra un mercato di grande interesse per gli investitori, con il 75% dei fondi di Private Equity intenzionato a investire nel comparto nel 2026, a conferma del rinnovato interesse e della fiducia degli investitori. Il comparto cosmetic & fragrances si afferma il più attrattivo per gli investitori, mentre cresce l'attenzione verso la ristorazione. Le operazioni di maggioranza restano la modalità di investimento preferita (73%), pur a fronte di una crescente apertura alle partecipazioni di minoranza (+9 p.p. vs 2025). n questo scenario, la creazione di valore sarà trainata principalmente dalla crescita dei ricavi, dalle strategie di buy-and-build e consolidamento M&A, e dall'espansione internazionale, confermando un approccio sempre più orientato alla crescita e alla valorizzazione del potenziale strategico degli asset".
Le attività di M&A mostrano un aumento delle operazioni: nel 2025 sono stati conclusi 345 deal, +3,6% rispetto al 2024, con i personal luxury goods che rappresentano 145 operazioni (42% del totale). Il valore medio delle transazioni si è fissato a 297milioni di dollari, mentre per i personal luxury goods è sceso a 339milioni (-16,5% rispetto al 2024).
Gli strategic investors hanno coperto il 59% dei partecipanti, puntando su luxury hotels, apparel & accessories e watches & jewellery; i financial investors costituiscono il 41%, con Private Equity e venture capital al 19%, family offices al 12% e servizi finanziari al 9%.
Nel 2025 il mercato ha mostrato una preferenza per target con ricavi tra 50 e 250milioni di dollari, che hanno rappresentato il 42% delle operazioni. I multipli EV/EBITDA si sono concentrati nella fascia 5x-15x, riducendo le transazioni con multipli estremi.
Nel primo semestre del 2026 si contano 152 deal, un calo del 6,2% rispetto allo stesso periodo del 2025; i personal luxury goods hanno registrato la più forte contrazione, -19,7% su base annua, scendendo al 38% del totale.
""La crescente polarizzazione del mercato sta orientando in modo significativo le strategie di M&A nel settore del lusso" - dichiara Federico Bazzani, Partner di Deloitte Advisory. "Nel personal luxury goods solo il 49% delle aziende registra una crescita, mentre nei segmenti esperienziali questa quota sale al 71%, confermando il progressivo spostamento della domanda dal prodotto all'esperienza. Un ulteriore aspetto strategico è il mix geografico: mentre Europa e Nord America rimangono le destinazioni preferite (rispettivamente 59% e 21%), gli investitori stanno diversificando verso mercati con maggiore potenziale di crescita domestica. Secondo, il mercato del second-hand non è più una nicchia ma un vettore di crescita strategico - il 50% dei consumatori lo controlla prima di acquistare nuovo, e il mercato dovrebbe crescere 2-3 volte più velocemente del first-hand. Infine, gli investitori stanno favorendo un approccio equilibrato tra brand del lusso puri e settori complementari (52%), riconoscendo che il valore futuro risiede nella capacità di offrire ecosistemi integrati piuttosto che singoli prodotti".
La pressione sui margini resta il problema strutturale più critico. Nel 2025 l'EBITDA medio è sceso al 15,5%, con i personal luxury goods che hanno perso 1,3 punti percentuali, passando al 22,9%. I comparti apparel & accessories e luxury cars hanno registrato le maggiori riduzioni, rispettivamente -1,3 p.p. e -2,8 p.p. . Tuttavia, quattro dei nove settori analizzati hanno mostrato miglioramenti, indicando una compressione non uniforme.
La base attiva di consumatori di lusso è diminuita a 330milioni nel 2025, un calo di 20milioni rispetto all'anno precedente e del 15% rispetto al 2022. Nonostante la riduzione, oltre il 70% di chi ha lasciato il mercato prevede di tornare, segnale di una contrazione ciclica più che strutturale. Le vendite cross-border, che rappresentavano il 50% del totale, potrebbero scendere sotto il 30% nei prossimi anni, con la domanda domestica che sostituisce i flussi turistici.
"Le strategie di investimento nel 2025 - afferma Michele Gismondi, Partner di Deloitte Advisory - sono state principalmente guidate da consolidamenti (49%) e buyout (30%), con i financial investor che hanno principalmente eseguito buyout e gli strategic investor che hanno guidato i consolidamenti. Se per quest'anno gli investitori identificano l'Europa (59%) e il Nord America (21%) come le regioni con il più alto potenziale di investimento nello spazio Fashion & Luxury, allo stesso tempo va sottolineato come le preferenze di investimento stanno sempre più favorendo un approccio equilibrato tra brand F&L e settori complementari, che attrae il 52% degli intervistati, rispetto al 35% che si concentra esclusivamente su settori complementari e al 13% che investe direttamente in brand F&L".
L'adozione dell'AI avanza nel percorso d'acquisto dei consumatori di lusso: circa il 50% utilizza già l'intelligenza artificiale, con 1 su 4 per la scoperta di prodotti e 2 su 3 per il confronto. La fiducia nell'AI è circa il doppio rispetto a social media e influencer, ma il 60% delle aziende del settore è ancora in fase iniziale di maturità tecnologica.
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie