28/10/2026
Rendimenti obbligazionari al 5% spingono anche a riconsiderare le azioni
Graham (Robeco): finché la nave è sospinta da solidi utili societari, le azioni hanno ancora una rotta libera davanti a sé
I rendimenti dei Treasury USA e dei titoli di Stato francesi hanno toccato il 5,26%, il valore più alto dal periodo di forte inflazione che ha seguito la spesa post-Covid del 2022 e l'invasione russa dell'Ucraina. "Con rendimenti così elevati sul debito pubblico con rating AAA, è lecito domandarsi perché mai gli investitori dovrebbero rischiare di perdere capitale sui mercati azionari, considerati vicini ai massimi storici e sospinti da un boom dell'IA che potrebbe rivelarsi insostenibile. Noi, la pensiamo diversamente", dichiara Colin Graham, Head of Multi Asset & Equity Solutions di Robeco.

Per anni la logica TINA ("There is no alternative") ha suggerito che le obbligazioni offrivano rendimenti minimi, mentre le azioni rappresentavano l'unica opportunità di crescita. Oggi, però, i rendimenti dei Treasury decennali si avvicinano al 5,26%, facendo apparire i titoli di Stato sicuri come una proposta di guadagno garantito. La domanda che ora si pone è se i portafogli azionari possano resistere a questo richiamo.
Nel 2022 l'aumento dei rendimenti è stato alimentato da un'inflazione galoppante legata a consumi eccessivi e a massicci stimoli fiscali. Attualmente, il rally azionario si sostiene sui solidi utili societari e su aspettative inflazionistiche più contenute. Un rialzo dei rendimenti obbligazionari di 100 punti base (un punto percentuale) influisce poco sui principali mercati azionari, ma può pesare sugli indici delle small cap. Per un crollo simile a quello del 1987, era necessario un incremento di 200 punti base.
Graham spiega che il vero rischio non è solo la matematica del debito, ma la concorrenza per attirare capitali. Se le obbligazioni AAA offrono rendimenti tra il 5% e il 6%, gli investitori richiedono un premio più alto per mantenere le azioni, il cui valore è più volatile. Un aumento anche lieve del premio richiesto può ridurre i multipli azionari, a meno che gli utili non crescano a un ritmo superiore.
L'inflazione attuale presenta caratteristiche strutturali diverse rispetto al 2022. Lo shock della domanda è terminato; la corsa alla spesa post-Covid è finita e le pressioni inflazionistiche ora provengono soprattutto da fattori di offerta, come il conflitto in Medio Oriente. Il Atlanta Fed Wage Growth Tracker indica un tasso di crescita salariale del 4,1% nell'agosto 2026, rispetto al 6,7% quattro anni prima. Il Consumer Price Index core, che esclude alimentari ed energia, è pari al 2,4%, il livello più basso dalla pandemia, mentre l'inflazione complessiva si attesta al 3,4% a causa dell'aumento dei costi energetici.
Il fattore che mantiene le azioni attraenti è la crescita degli utili. Negli ultimi dodici mesi, gli utili delle imprese statunitensi hanno registrato un aumento annuo del 28%, un dato che supera l'effetto frenante di costi di finanziamento più alti. Il report quinquennale Expected Returns di Robeco prevede che le azioni dei mercati sviluppati genereranno un rendimento annualizzato in euro del 7,0%, ben superiore al 3,25% atteso per i titoli di Stato nazionali, nonostante l'attuale rialzo dei rendimenti.
"Secondo noi, le azioni possono continuare a salire, purché le aspettative sull'inflazione non subiscano un'impennata. Affinché questo avvenga, le pressioni salariali devono restare ben contenute e la crescita degli utili deve superare l'aumento del costo del capitale. Nel complesso, con rendimenti obbligazionari al 5%, il mare potrebbe farsi un po' più agitato e, in un portafoglio con un profilo di rischio orientato alla crescita, vi è spazio per incrementare l'allocazione obbligazionaria. Tuttavia, finché la nave è sospinta da solidi utili societari, le azioni hanno ancora una rotta libera davanti a sé", conclude Graham.
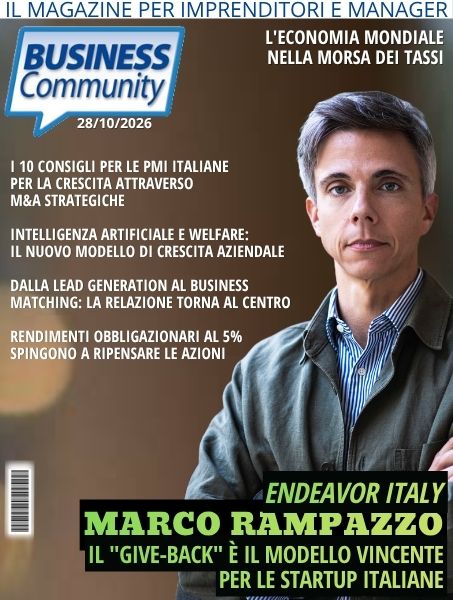
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie