28/10/2026
Transizione climatica: in Italia il 62,5% aziende con rischio basso
Cincinnati Cini (Cerved ESG Ratings): la riduzione degli impatti ambientali rappresenta oggi e in prospettiva un elemento centrale di politica industriale e investimenti finanziari
Cerved ESG Ratings ha pubblicato i risultati di "ESG Connect2026", l'analisi che misura il Rischio di Transizione delle imprese italiane. Il 62,5% delle realtà studiate ricade nella classe Basso, lo 0,5% in Molto Basso, mentre il 20,1% si posiziona nella fascia Media. Una quota significativa, pari al 16,9%, è collocata tra Alto e Molto Alto, con ricavi aggregati di circa 745miliardi di euro da gestire in scenari di trasformazione intensiva.
I settori più esposti al rischio elevato sono Metallurgia, Energia, Trasporti e Logistica, dove la necessità di investimenti per la decarbonizzazione risulta più pressante. In questi ambiti, le imprese dovranno affrontare percorsi di ristrutturazione degli asset, adozione di tecnologie low-carbon e adeguamento a normative europee più stringenti.
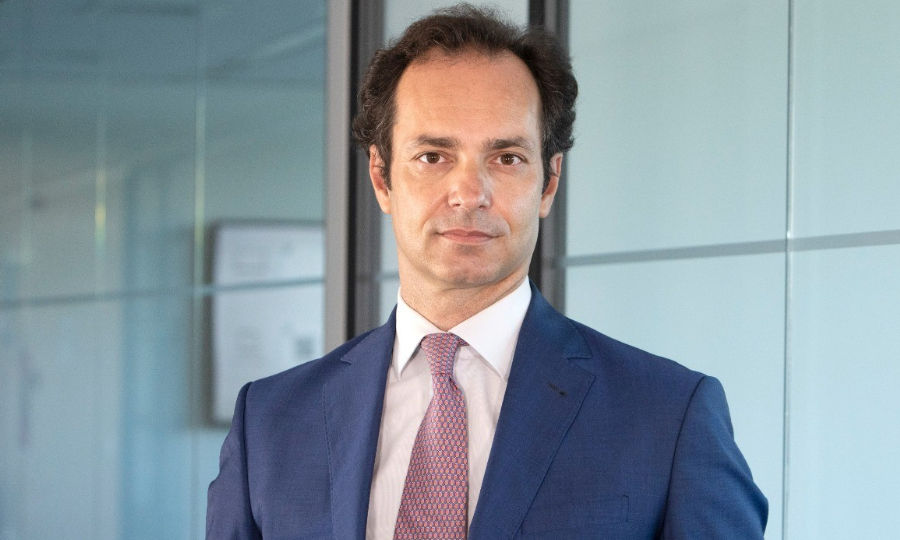
"La riduzione degli impatti ambientali rappresenta oggi e in prospettiva un elemento centrale di politica industriale e investimenti finanziari", afferma Andrea Cincinnati Cini, CEO di Cerved ESG Ratings. "La crescente integrazione dei fattori ESG consentirà alle imprese di attuare percorsi di decarbonizzazione e miglioramento continuo in grado di garantire vantaggi competitivi. In questo contesto, Cerved ESG Ratings intende supportare imprese e istituzioni finanziarie attraverso rating ESG indipendenti e tecnologie avanzate, per trasformare la complessità dei dati in informazioni utili a valutare rischi, opportunità e prospettive di crescita".
La dimensione aziendale influisce sul profilo di rischio: le grandi imprese mostrano una percentuale del 14,2% di aziende in zona Alto/Molto Alto, rispetto al 6,3% delle micro-imprese. Tra le società di capitali, il 39,3% supera il livello Medio, evidenziando una vulnerabilità diffusa nei settori ad alta intensità energetica.
Geograficamente, il panorama è abbastanza omogeneo, ma emergono differenze legate alle specializzazioni regionali. Le regioni con la più alta concentrazione di rischio Basso sono Lazio (69,4%), Sardegna (67,8%), Valle d'Aosta (65,4%) e Calabria (64,8%). Al contrario, Basilicata (10,7%), Molise (10,4%) e Sicilia (10,3%) presentano la quota più elevata di imprese in zona Alto, segnalando vulnerabilità specifiche.
- Lombardia: rischio complessivo Basso, ma 39% di imprese nella classe Media.
- Veneto: rischio Basso con 41,4% di imprese nella classe Media.
- Emilia-Romagna: rischio Basso, 38% di imprese nella classe Media.
- Toscana: rischio Basso, 37,6% di imprese nella classe Media.
- Marche: rischio Basso, 39% di imprese nella classe Media.
Per valutare l'impegno concreto, lo studio confronta gli obiettivi di riduzione delle emissioni tra imprese italiane ed europee. Il 87,6% delle aziende italiane punta al 2030, contro il 73,4% del campione europeo, indicando una maggiore formalizzazione delle strategie a lungo termine. I settori più propensi a fissare scadenze oltre il 2030 sono Energia (31,7%), Chimico/Farmaceutico (30,1%), Trasporti e Logistica (23,7%), Manifattiura (22,9%) e Food & Beverage (22,2%).
Un'analisi dei punteggi ESG evidenzia una correlazione positiva tra Score Ambientale e ambizione dei target climatici: le aziende con performance ambientali più elevate tendono a fissare obiettivi di decarbonizzazione più sfidanti, grazie a una governance più strutturata e a sistemi di misurazione delle emissioni più accurati. Lo stesso trend emerge per il Governance Score, in particolare nei settori Trasporti e Logistica e Metallurgia.
Quasi tutte le imprese italiane del campione (93%) hanno implementato iniziative di efficienza energetica, monitoraggio dei consumi e digitalizzazione dei processi, superando il 76,7% delle controparti estere. Tecnologie come elettrificazione, mobilità elettrica, idrogeno low-carbon, carbon capture e decarbonizzazione industriale sono più diffuse all'estero, indicando un divario di maturità tecnologica nei mercati internazionali.
In Italia, l'avanzamento varia per settore: Energia, Manifattura e Chimico/Farmaceutico mostrano progressi più marcati, mentre la Metallurgia affronta vincoli tecnologici che limitano la rapidità della transizione. Sempre più aziende estendono le proprie politiche di riduzione delle emissioni alla catena di valore, includendo fornitori, clienti, materiali e logistica, sebbene gli obiettivi specifici per la circular economy restino ancora poco ambiziosi.
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie